Kā lasīt bankas konta izrakstu: rezervētās summas, komisijas un ko redz kredīta devējs
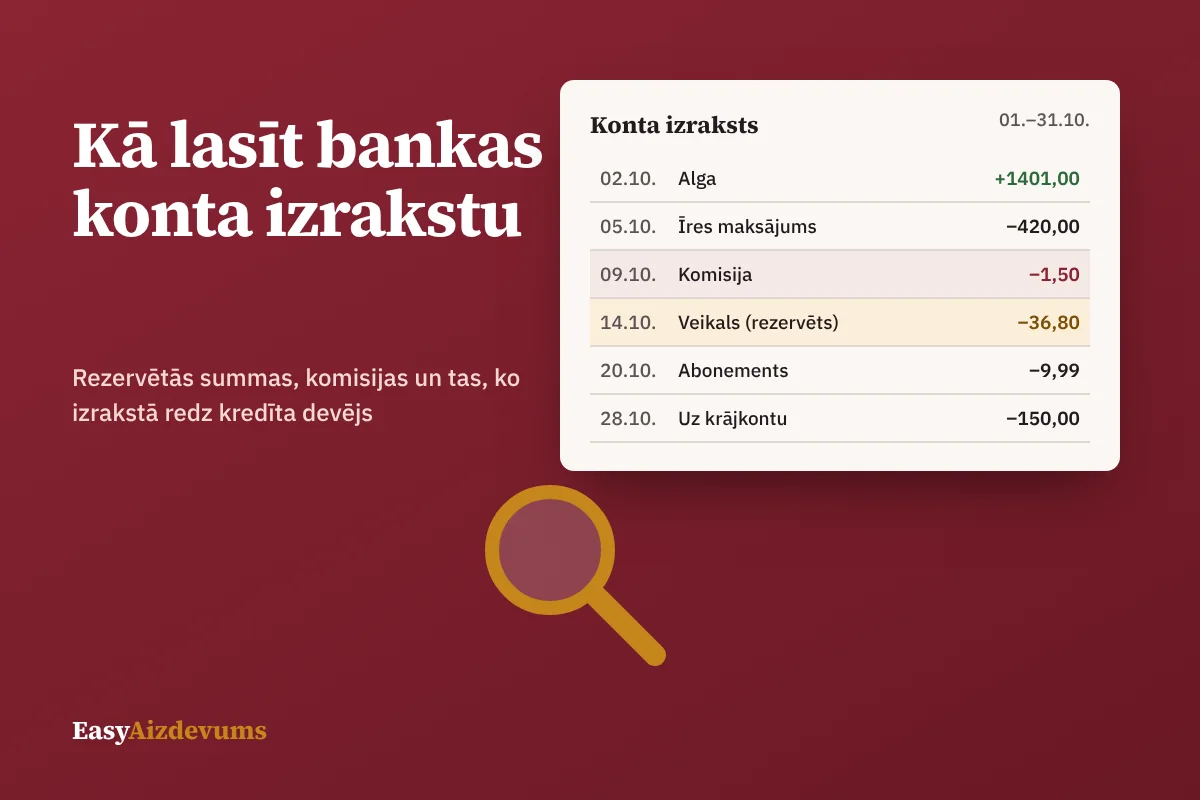
Konta izraksts ir viens no noderīgākajiem, bet visretāk lasītajiem finanšu dokumentiem. Tajā redzams, kur nauda aiziet, cik maksā bankas pakalpojumi un kādi abonementi turpina norakstīt naudu. Tas ir arī dokuments, ko pieprasa kredīta devēji. Šajā rakstā – kā to izlasīt dažās minūtēs.
Kas ir konta izraksts un kur to atrast
Konta izraksts ir saraksts ar visiem darījumiem tavā kontā izvēlētā periodā – ienākošajiem un izejošajiem maksājumiem, karšu darījumiem un bankas komisijām. Internetbankā to parasti atradīsi sadaļā par kontiem: izvēlies kontu, periodu un lejupielādē izrakstu PDF vai citā piedāvātā formātā.
Izraksta daļas: ko nozīmē katra kolonna
| Lauks | Ko tas nozīmē |
|---|---|
| Sākuma atlikums | Naudas summa kontā perioda sākumā |
| Datums | Darījuma vai grāmatošanas datums; kartes darījumam tie var atšķirties |
| Saņēmējs vai maksātājs | Kam maksāji vai kas tev pārskaitīja naudu |
| Maksājuma mērķis | Paskaidrojums – rēķina numurs, līguma numurs vai kartes darījuma vieta |
| Debets | Nauda, kas no konta aizgāja |
| Kredīts | Nauda, kas kontā ienāca |
| Beigu atlikums | Naudas summa perioda beigās |
Apgrozījums ir visu ienākošo vai visu izejošo summu kopsumma periodā. Ja izejošais apgrozījums regulāri ir lielāks par ienākošo, tu tērē vairāk, nekā nopelni, – pat ja to vēl sedz kredītlimits.
Rezervētās summas
Kad maksā ar karti, banka vispirms rezervē summu – nauda vairs nav pieejama, bet darījums vēl nav galīgi apstrādāts. Parasti rezervācija pēc dažām dienām kļūst par galīgo darījumu. Īpaši gadījumi:
- Degvielas uzpildes stacijas, viesnīcas un auto noma var rezervēt lielāku summu nekā galīgais maksājums; starpība tiek atbrīvota vēlāk.
- Pirkumi citā valūtā – galīgā summa eiro var atšķirties no rezervētās valūtas kursa dēļ.
- Ja rezervācija neatbrīvojas ilgāk, nekā gaidīts, vai summa nav pareiza, sazinies ar banku un tirgotāju.
Trīs pārbaudes desmit minūtēs
- Regulārie maksājumi un abonementi. Meklē summas, kas atkārtojas katru mēnesi: straumēšana, lietotnes, mākoņkrātuve, sporta klubs. Ja kādu vairs neizmanto – atcel.
- Komisijas un procenti. Atrodi rindas ar bankas maksām: konta apkalpošana, kartes maksa, skaidras naudas izņemšana, pārskaitījumi, procenti par kredītlimitu. Ja tās aug, pārskati cenu plānu.
- Ienākumi pret izdevumiem. Salīdzini ienākošo un izejošo apgrozījumu un sagrupē izdevumus. Daudzas banku lietotnes to dara automātiski – izmanto to budžeta plānošanai.
Pārskats par maksām un konta cenu plāna izvēle
Latvijas likums paredz, ka maksājumu pakalpojumu sniedzējs vismaz reizi gadā bez maksas sniedz patērētājam pārskatu par maksām, kas piemērotas par kontu saistītiem pakalpojumiem. Tas ir labākais brīdis pārbaudīt, vai tavs cenu plāns atbilst tam, kā tu kontu lieto.
Ja tev vajadzīgas tikai pamatfunkcijas – algas un pabalstu saņemšana, rēķinu un nodokļu apmaksa, pārskaitījumi, karte un skaidras naudas izņemšana –, vari izmantot pamatkontu. To var atvērt fiziska persona, un vienlaikus var būt tikai viens pamatkonts. Maksai par to jābūt samērīgai: tā nedrīkst pārsniegt bankas standarta maksu par šiem pakalpojumiem.
Ko izrakstā skatās kredīta devējs
Pieteicoties kredītam, kredīta devējs var lūgt konta izrakstu vai ar tavu piekrišanu iegūt konta informāciju elektroniski. Parasti tiek vērtēts:
- ienākumu regularitāte – vai alga vai citi ienākumi pienāk regulāri;
- esošie maksājumi – kredīti, līzingi, atliktie maksājumi, kas redzami kā regulāri izejošie maksājumi;
- kredītlimita izmantošana – vai konts pastāvīgi ir mīnusos;
- izdevumu struktūra – cik paliek pēc obligātajiem maksājumiem.
Bankām, izvērtējot maksātspēju, jāņem vērā vidējie neto ienākumi vismaz sešu mēnešu periodā. Tāpēc pirms lielāka kredīta pieteikuma ir vērts dažus mēnešus uzturēt sakārtotu kontu. Izraksts nerāda kredītus, ko maksā no cita konta, taču tie ir redzami Kredītu reģistrā un kredītinformācijas birojos.
Ja redzi darījumu, ko neatpazīsti
- Pārbaudi tirgotāja nosaukumu. Izrakstā bieži redzams uzņēmuma juridiskais nosaukums, nevis veikala zīmols.
- Ja darījums nav tavs, bloķē karti internetbankā vai lietotnē un nekavējoties sazinies ar banku.
- Ziņo bez kavēšanās. Saskaņā ar ES maksājumu pakalpojumu regulējumu par neautorizētu darījumu jāziņo nekavējoties, bet ne vēlāk kā 13 mēnešu laikā pēc konta debetēšanas. Ja karte nozaudēta vai nozagta, tavi zaudējumi līdz paziņojumam bankai parasti ir ierobežoti līdz 50 €, ja vien neesi rīkojies krāpnieciski vai rupjā neuzmanībā.
- Ja ir aizdomas par krāpniecību, iesniedz iesniegumu Valsts policijā un apsver atzīmi STOP kredīts, lai tavā vārdā nevarētu noformēt kredītu.
Biežāk uzdotie jautājumi
Kāpēc rezervētā summa izrakstā paliek vairākas dienas?
Tirgotājs vēl nav pabeidzis darījuma apstrādi. Parasti rezervācija pēc dažām dienām kļūst par galīgo darījumu vai tiek atbrīvota. Ja tā ievelkas vai summa ir nepareiza, sazinies ar banku.
Vai izrakstā redzami visi mani kredīti?
Tikai tie, kurus maksā no šī konta, – kā izejošie maksājumi. Pilnu ainu par saistībām redzēsi Kredītu reģistrā un kredītinformācijas birojos.
Cik mēnešu izrakstu parasti prasa kredīta devējs?
Tas atkarīgs no kredīta devēja. Bankām maksātspējas vērtēšanā jāņem vērā vidējie neto ienākumi vismaz sešu mēnešu periodā, tāpēc bieži prasa izrakstu par pēdējiem sešiem mēnešiem.
Vai izraksti jāglabā papīra formā?
Nē. Pietiek ar elektroniskiem izrakstiem. Saglabā tos, kas var būt vajadzīgi kredīta pieteikumam, nodokļu deklarācijai vai strīdam ar tirgotāju.