Kādi ienākumi nepieciešami patēriņa kredītam Latvijā?
Viens no biežākajiem jautājumiem pirms kredīta pieteikuma ir: „Vai ar maniem ienākumiem pietiek?” Atbilde nav viena summa. Kredīta devējs skatās, kāda daļa no taviem ienākumiem jau aiziet saistībām un vai jaunais maksājums ietilps atlikumā.
Vai pastāv minimālie ienākumi?
Latvijas normatīvie akti nenosaka vienotu minimālo ienākumu summu patēriņa kredītam. Kredīta devēji paši nosaka savus kritērijus, bet visiem jāizvērtē tava maksātspēja, balstoties uz precīzu un pārbaudītu informāciju par ienākumiem, izdevumiem un citiem finanšu apstākļiem. Orientierim: minimālā mēneša darba alga Latvijā 2026. gadā ir 780 € pirms nodokļu nomaksas.
Kā bankas vērtē ienākumus
Bankām jāievēro Latvijas Bankas Kredītriska pārvaldīšanas noteikumi:
- ienākumus vērtē kā vidējos neto ienākumus (pēc nodokļu un obligāto sociālo maksājumu nomaksas) vismaz par pēdējiem sešiem mēnešiem;
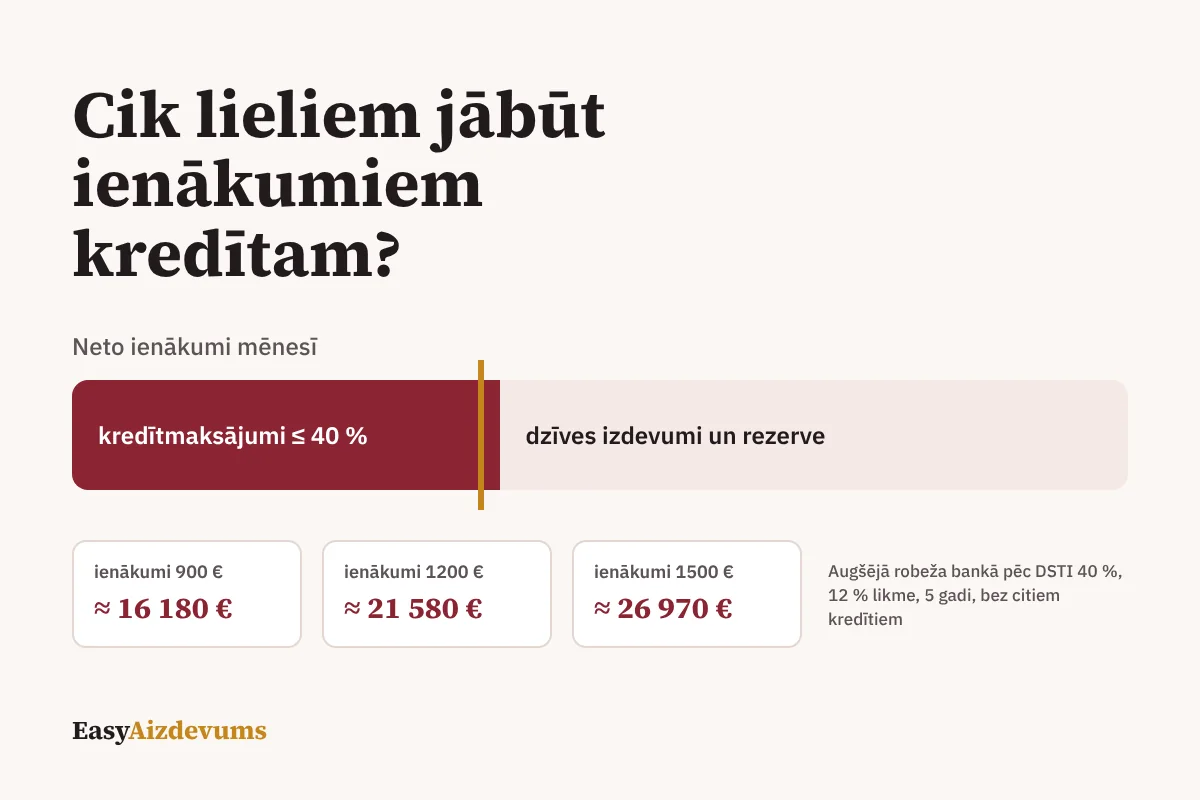
- visi kredītmaksājumi kopā ar jauno kredītu nedrīkst pārsniegt 40 % no šiem ienākumiem (DSTI), un maksājumos ieskaita arī piešķirtos kredītkaršu un kredītlīniju limitus;
- visi parādi kopā nedrīkst pārsniegt sešu gadu neto ienākumus (DTI);
- banka ņem vērā arī regulāros izdevumus, piemēram, īri un apgādājamos, un neregulāriem vai citā valūtā gūtiem ienākumiem piemēro stingrākus nosacījumus.
Banka var piešķirt izņēmumus, bet tie ir ierobežoti – kopā ne vairāk kā 10 % no ceturksnī fiziskajām personām piešķirto jauno kredītu apmēra.
Cik lielu kredītu var saņemt: piemēri
Augšējā robeža bankā pēc DSTI ierobežojuma, ja jaunā kredīta likme ir 12 % un termiņš 5 gadi:
| Neto ienākumi | Esošie kredītmaksājumi | Brīvs jaunam maksājumam | Kredīta augšējā robeža |
|---|---|---|---|
| 900 € | 0 € | 360 € | ~16 180 € |
| 1200 € | 0 € | 480 € | ~21 580 € |
| 1500 € | 0 € | 600 € | ~26 970 € |
| 1200 € | 150 € | 330 € | ~14 830 € |
Šie skaitļi ir likumā noteiktā maksimuma robeža, nevis summa, ko banka noteikti piešķirs vai ko būtu prātīgi aizņemties. Maksājums 40 % apmērā no ienākumiem atstāj maz vietas dzīves izdevumiem un negaidītām situācijām. Savu aprēķinu veic kalkulatorā „Cik varu aizņemties”.
Nebanku kredīta devēji
Uz nebanku kredīta devējiem Latvijas Bankas 40 % un 6 gadu ierobežojumi neattiecas, bet arī tiem jāizvērtē maksātspēja pēc pārbaudītas informācijas. Tie biežāk piešķir kredītu cilvēkiem ar zemākiem ienākumiem, bet par augstāku cenu. Ja kredīta devējs piešķir kredītu, neizvērtējot maksātspēju, kavējuma gadījumā tas nevar prasīt vairāk par likumiskajiem procentiem.
Kādi ienākumi tiek ņemti vērā
- Darba alga – parasti galvenais ienākumu avots.
- Pensija un regulāri sociālie maksājumi – ja tie ir pastāvīgi.
- Pašnodarbinātā ienākumi – parasti pēc VID deklarācijām.
- Ārvalstīs gūti ienākumi – atkarībā no kredīta devēja; bankām citā valūtā gūtiem ienākumiem jāpiemēro stingrāki nosacījumi.
- Īres ienākumi – ja tie ir deklarēti un regulāri.
Ienākumus kredīta devēji pārbauda, piemēram, ar konta izrakstu vai valsts datubāzēm ar tavu piekrišanu. Neoficiālus ienākumus legāls kredīta devējs neņem vērā.
Kāpēc atteica, lai gan ienākumi šķiet pietiekami
- Esošās saistības – arī neizmantoti kredītkaršu limiti bankas aprēķinā samazina brīvo daļu.
- Kavējumi Kredītu reģistrā vai parādi kredītinformācijas birojos.
- Nestabili ienākumi – īss darba stāžs, sezonāls darbs, lielas svārstības.
- Augsti regulārie izdevumi, piemēram, liela īre vai apgādājamie.
Ja kredīta devējs atsaka, pamatojoties uz datubāzē atrasto informāciju, tev ir tiesības uzzināt, kura datubāze izmantota un ko tajā redzēja. Savu Kredītu reģistra informāciju vari bez maksas apskatīt portālā manidati.kreg.lv.
Ko darīt, ja ienākumi ir zemi
- aizņemies mazāku summu vai atliec pirkumu, līdz sakrāj daļu;
- slēdz neizmantotus kredītkaršu limitus;
- vispirms atmaksā mazākos kredītus, lai atbrīvotu daļu ienākumu;
- piesakies kopā ar laulāto vai partneri kā solidāri aizņēmēji – tad bankā var ņemt vērā abu ienākumus, bet abi atbildat par visu parādu.
Biežāk uzdotie jautājumi
Vai ar minimālo algu var saņemt kredītu?
Iespējams neliels kredīts, taču ar minimālās algas līmeņa ienākumiem 40 % robeža atstāj mazu maksājumu, un kredīta devēji papildus vērtē dzīves izdevumus. Bieži reālāks risinājums ir mazāka summa vai uzkrājums.
Vai pensija tiek uzskatīta par ienākumiem?
Jā, regulāra pensija ir pastāvīgs ienākums, un kredīta devēji to ņem vērā.
Vai var ieskaitīt partnera ienākumus?
Jā, ja kredītu ņemat kopā kā solidāri aizņēmēji. Tad abu ienākumi un saistības tiek vērtētas kopā, un abi atbildat par visu kredītu.
Vai drīkst norādīt lielākus ienākumus, nekā ir?
Nē. Kredīta devēji ienākumus pārbauda, un nepatiesa informācija nozīmē atteikumu un var radīt arī juridiskas sekas. Turklāt kredīts, ko nevari atļauties, kaitē pirmām kārtām tev pašam.
Avoti
- Latvijas Bankas noteikumi Nr. 265 „Kredītriska pārvaldīšanas noteikumi”
- Latvijas Vēstnesis: Grozījumi Patērētāju tiesību aizsardzības likumā (20.08.2026.)
- LV portāls: Atcelts patērētāju kreditēšanas reklāmu aizliegums un citas izmaiņas likumā (2026)
- LV portāls: Kas jāzina katram kredītņēmējam par savām tiesībām (2026)
- LV portāls: Minimālā alga 2026. gadā būs 780 eiro