Fiksētā vai mainīgā procentu likme – kuru izvēlēties Latvijā?
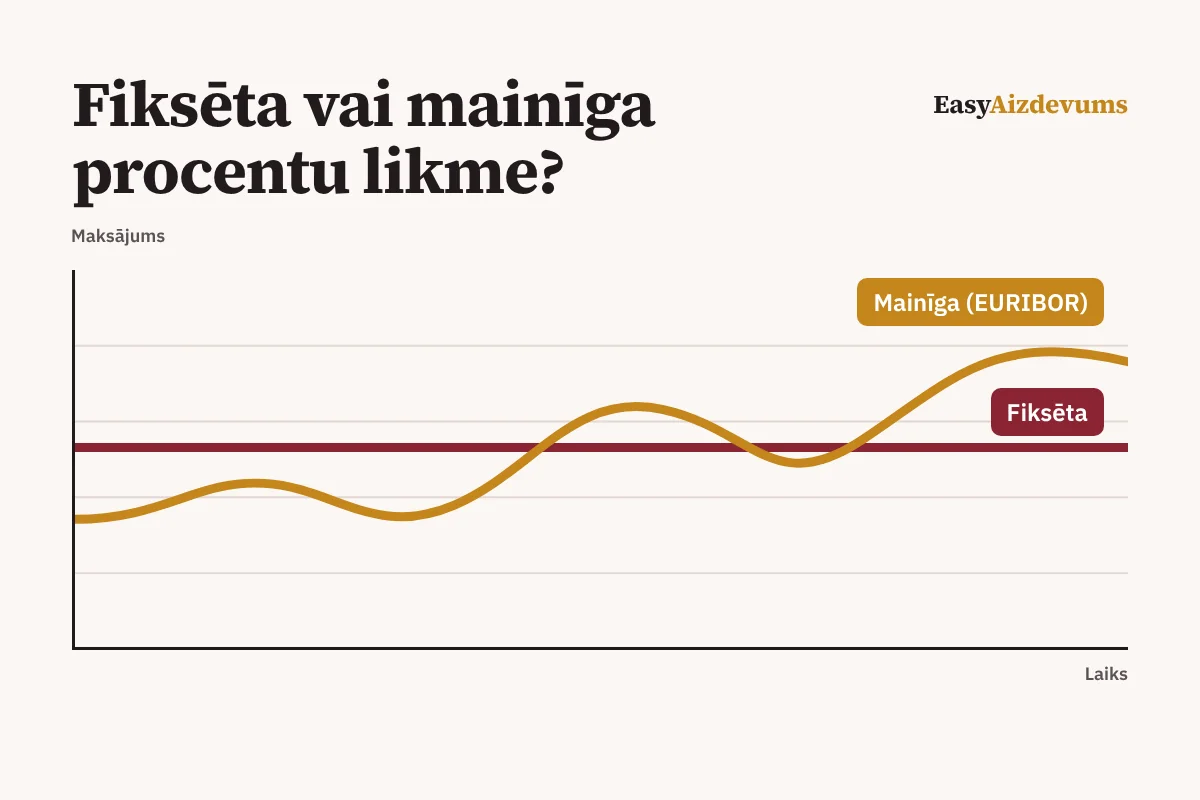
Fiksēta likme nozīmē paredzamu maksājumu, mainīga – maksājumu, kas līdz ar tirgu var gan samazināties, gan pieaugt. Latvijā šī izvēle visvairāk attiecas uz mājokļa kredītiem, kur banku kredītiem visbiežāk ir mainīga likme, kas piesaistīta EURIBOR. 2026. gadā tas kļuvis īpaši jūtami: 6 mēnešu EURIBOR kopš gada sākuma pieaudzis no aptuveni 2,15 % līdz aptuveni 3,0 %.
Kā Latvijā veidojas mainīgā likme
Mainīgā likme sastāv no divām daļām:
- pievienotās likmes (bankas maržas), kas līgumā parasti ir noteikta uz ilgāku laiku vai visu termiņu, un
- bāzes likmes – visbiežāk 6 mēnešu EURIBOR, ko pārskata ik pēc sešiem mēnešiem.
Piemēram, ja pievienotā likme ir 1,5 % un 6 mēnešu EURIBOR – 3,0 %, kopējā likme ir 4,5 %. Pēc sešiem mēnešiem banka ņem jauno EURIBOR vērtību, un maksājums tiek pārrēķināts. Jauniem mājokļa kredītiem bankas pievienotā likme kopš 2024. gada vidus pēc Latvijas Bankas datiem vidēji bijusi 1,2–1,5 %.
Kas ir fiksētā likme
Fiksētā likme visā fiksācijas periodā nemainās – maksājums ir tāds pats neatkarīgi no EURIBOR. Patēriņa kredītiem un nebanku kredīta devēju aizdevumiem likme bieži ir fiksēta visam termiņam. Mājokļa kredītiem bankas piedāvā arī likmi, kas fiksēta uz noteiktu periodu, piemēram, pieciem gadiem; pēc tā beigām likmi nosaka no jauna. Pēc LV portāla 2026. gada oktobrī publicētajiem datiem bankās uz pieciem gadiem fiksēta mājokļa kredīta likme vidēji bija aptuveni 4,7–4,8 %, kamēr mainīgā – ap 4,3 %.
Fiksēta pievienotā likme nav fiksēta procentu likme
Bieža neskaidrība: līgumā var būt rakstīts, ka pievienotā likme ir fiksēta, piemēram, uz pieciem gadiem. Tas nenozīmē, ka maksājums nemainīsies – fiksēta ir tikai bankas daļa, bet EURIBOR turpina mainīties. Pilnībā paredzams maksājums ir tikai tad, ja fiksēta ir visa procentu likme. Pārbaudi līgumā, vai fiksēta ir „pievienotā likme” vai „procentu likme”.
Cik var mainīties maksājums: piemērs
Mājokļa kredīts 100 000 € uz 25 gadiem, pievienotā likme 1,5 %. Maksājums atkarībā no 6 mēnešu EURIBOR:
| 6 mēnešu EURIBOR | Kopējā likme | Maksājums mēnesī | Procenti 25 gados, ja likme nemainītos |
|---|---|---|---|
| 2,15 % (2026. g. februāris) | 3,65 % | 508,70 € | 52 611,28 € |
| 3,0 % (2026. g. novembris) | 4,5 % | 555,83 € | 66 749,74 € |
| 4,0 % | 5,5 % | 614,09 € | 84 226,25 € |
| 5,0 % | 6,5 % | 675,21 € | 102 562,15 € |
Salīdzinājumam: ar 4,75 % fiksētu likmi maksājums fiksācijas periodā būtu 570,12 €. Šim kredītam EURIBOR kāpums par vienu procentpunktu palielina maksājumu aptuveni par 60 € mēnesī. Savu kredītu vari pārrēķināt kredīta kalkulatorā.
Fiksētā likme un pirmstermiņa atmaksa
Likmes veids ietekmē arī to, cik maksā atmaksāt kredītu pirms termiņa. Patēriņa kredītam kompensāciju kredīta devējs var prasīt tikai fiksētas likmes periodā – ne vairāk kā 1 % no atmaksātās summas (0,5 %, ja līdz termiņa beigām atlicis ne vairāk kā gads) un tikai tad, ja 12 mēnešos pirms termiņa atmaksātā summa pārsniedz 9960 €. Periodā, kad likme nav fiksēta, kompensācija nav prasāma. Mājokļa kredītam kompensācijas nosacījumi fiksācijas periodā ir atrunāti līgumā – pārbaudi tos, pirms izvēlies fiksāciju. Aprēķinu vari veikt pirmstermiņa atmaksas kalkulatorā.
Kad kura izvēle ir saprātīgāka
Fiksētā likme der, ja
- tavs budžets ir saspringts un maksājuma kāpums par 50–100 € radītu grūtības;
- vēlies precīzi plānot izdevumus vairākus gadus uz priekšu;
- neplāno kredītu drīz atmaksāt vai pārkreditēt.
Mainīgā likme der, ja
- tev ir uzkrājums, ar ko segt maksājuma kāpumu;
- sākotnējā mainīgā likme ir ievērojami zemāka par fiksēto;
- plāno kredītu atmaksāt ātrāk – periodā, kad likme nav fiksēta, kompensācija par pirmstermiņa atmaksu nav jāmaksā.
Neviens nevar droši paredzēt EURIBOR. Tāpēc noderīgāks jautājums nav „kas būs lētāk?”, bet „vai es izturētu maksājumu, ja likme pieaugtu par 2 procentpunktiem?”.
Kā pārbaudīt savu līgumu
- Atrodi līgumā vai standartinformācijā sadaļu par procentu likmi: tur norādīts, vai likme ir fiksēta, mainīga vai jaukta, un kāda ir bāzes likme.
- Noskaidro EURIBOR pārskatīšanas datumus – 6 mēnešu EURIBOR gadījumā tie ir divas reizes gadā. Kā EURIBOR mainījās 2026. gadā un kāpēc, skaidrots rakstā EURIBOR 2026. gadā.
- Pārbaudi, vai fiksēta ir visa likme vai tikai pievienotā likme, un līdz kuram datumam.
- Ja mainīgas likmes maksājums kļūst par smagu, jautā bankai par pievienotās likmes pārskatīšanu vai apsver refinansēšanu citā bankā – kopš 2024. gada 23. februāra tas Latvijā ir kļuvis vienkāršāk un lētāk. Ietaupījumu aprēķini refinansēšanas kalkulatorā.
Biežāk uzdotie jautājumi
Vai banka var mainīt mainīgo likmi, kad vēlas?
Nē. Mainīgā likme mainās atbilstoši līgumā noteiktajai bāzes likmei (piemēram, 6 mēnešu EURIBOR) un pārskatīšanas datumiem. Pievienotās likmes maiņas nosacījumi ir atrunāti līgumā.
Vai var pāriet no mainīgas uz fiksētu likmi?
Vari lūgt bankai grozīt līgumu vai refinansēt kredītu ar fiksētu likmi citā bankā. Pirms lēmuma salīdzini izmaksas un maksājumu abos variantos.
Vai patēriņa kredītam var būt mainīga likme?
Var, taču patēriņa kredītiem biežāk ir fiksēta likme. Likmes veidam jābūt norādītam līgumā un standartinformācijā.
Kāpēc mainīgas likmes kredīta GPL var mainīties?
GPL aprēķina līguma slēgšanas brīdī ar tā brīža likmi. Mainoties EURIBOR, mainās arī faktiskās kredīta izmaksas.
Avoti
- LV portāls: Ar ko atšķiras hipotekārais aizdevums bankā un pie patērētāju kreditētāja (2026)
- Latvijas Banka: Finanšu pieejamības pārskats 2025
- euribor-rates.eu: 6 mēnešu EURIBOR vēsture
- Ministru kabineta noteikumi Nr. 691 „Noteikumi par patērētāja kreditēšanu”
- LV portāls: Gada procentu likme – ko par to būtu svarīgi zināt kredītņēmējam (2025)
- LV portāls: Kas jāzina katram kredītņēmējam par savām tiesībām (2026)