EURIBOR 2026. gadā: kas notika ar likmi un kā sagatavoties nākamajām izmaiņām
Lielākā daļa Latvijas mājokļa kredītu bankās ir ar mainīgu likmi, kas piesaistīta EURIBOR. Tāpēc EURIBOR kustība tieši ietekmē daudzu ģimeņu budžetu. 2026. gadā pēc ilgāka stabilitātes perioda likme atkal sāka kāpt. Šeit – ko rāda skaitļi un kā sagatavoties.
Kas ir EURIBOR un kā tas ietekmē tavu kredītu
EURIBOR ir likme, par kādu Eiropas bankas aizdod viena otrai eiro uz noteiktu termiņu. Latvijā mājokļa kredītiem visbiežāk izmanto 6 mēnešu EURIBOR. Tava likme sastāv no EURIBOR un pievienotās likmes (bankas maržas). Ik pēc sešiem mēnešiem banka ņem jauno EURIBOR vērtību un pārrēķina maksājumu.
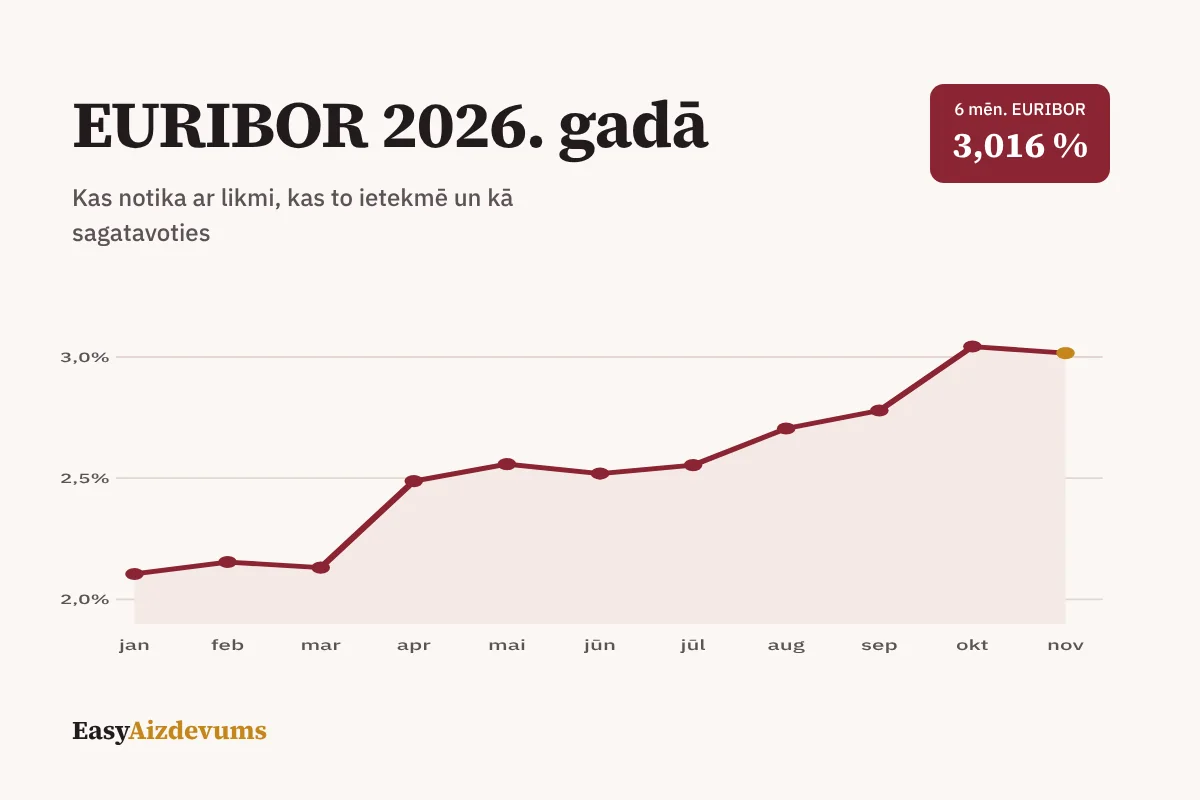
Kā EURIBOR mainījās 2026. gadā
| Datums | 6 mēnešu EURIBOR |
|---|---|
| 2. janvāris | 2,105 % |
| 2. februāris | 2,154 % |
| 2. marts | 2,131 % |
| 1. aprīlis | 2,488 % |
| 4. maijs | 2,558 % |
| 1. jūnijs | 2,519 % |
| 1. jūlijs | 2,554 % |
| 3. augusts | 2,705 % |
| 1. septembris | 2,779 % |
| 1. oktobris | 3,043 % |
| 6. novembris | 3,016 % |
Avots: euribor-rates.eu, vērtība mēneša pirmajā darba dienā.
Straujākie kāpumi notika marta laikā (no 2,131 % līdz 2,488 %) un septembrī (no 2,779 % līdz 3,043 %).
Ko darīja ECB un kāpēc
Aprīļa beigās ECB noguldījumu iespējas likme bija 2,00 %. ECB norādīja, ka cīņas Tuvajos Austrumos sadārdzinājušas enerģiju, kas paaugstina inflāciju un vājina ekonomisko noskaņojumu. Līdz jūlija sanāksmei likme bija paaugstināta līdz 2,25 %, un 10. septembrī ECB to paaugstināja vēlreiz – līdz 2,50 % (spēkā no 16. septembra). 29. oktobrī likmes netika mainītas: noguldījumu iespējas likme 2,50 %, galvenās refinansēšanas operācijas 2,65 %, aizdevumu iespējas likme 2,90 %.
ECB septembra prognozes paredz kopējo inflāciju eiro zonā 3 % 2026. gadā, 2,5 % 2027. gadā un 2,1 % 2028. gadā. ECB nav apņēmusies nevienu konkrētu likmju virzienu: lēmumi tiek pieņemti katrā sanāksmē atkarībā no datiem.
Kāpēc precīzu EURIBOR prognozi neviens nevar dot
EURIBOR atspoguļo tirgus gaidas par ECB lēmumiem, bet tās mainās līdz ar enerģijas cenām, inflācijas datiem un ģeopolitiku. 2026. gada sākumā daudzi gaidīja stabilas likmes, bet enerģijas šoks to mainīja dažu nedēļu laikā. Tāpēc droša pieeja ir nevis minēt, bet pārbaudīt, vai tavs budžets izturēs dažādus scenārijus.
Kāpēc kaimiņa maksājums pieauga vairāk nekā tavs
Tavs maksājums mainās tikai pārskatīšanas datumā. Divi vienādi kredīti 2026. gadā var maksāt atšķirīgi tikai tāpēc, ka EURIBOR tiem tiek pārskatīts dažādos mēnešos.
Piemērs: kredīta atlikums 100 000 €, atlikušais termiņš 25 gadi, pievienotā likme 1,5 %.
| Pārskatīšanas datums | EURIBOR | Kopējā likme | Maksājums mēnesī |
|---|---|---|---|
| 2026. gada februāris | 2,154 % | 3,654 % | 508,92 € |
| 2026. gada oktobris | 3,043 % | 4,543 % | 558,28 € |
Starpība ir 49,36 € mēnesī. Ja tavs pārskatīšanas datums bija februārī, nākamais ir augustā – un tad maksājums pieaug līdz ar tā brīža EURIBOR.
Noskaidro savus pārskatīšanas datumus maksājumu grafikā vai internetbankā, lai zinātu, kad gaidīt izmaiņas.
Kā sagatavoties: stresa tests savam budžetam
- Aprēķini maksājumu ar EURIBOR +1 procentpunktu. Piemēra kredītam tas ir aptuveni +58 € mēnesī. Ja šāds pieaugums izjauc budžetu, rīkojies tagad.
- Atliec starpību jau tagad. Ja nākamajā pārskatīšanā gaidāms kāpums, atliec iespējamo starpību krājkontā.
- Izvērtē fiksētu likmi – tā dod prognozējamību, bet parasti maksā vairāk. Par to – rakstā Fiksētā vai mainīgā procentu likme.
- Salīdzini pievienoto likmi. EURIBOR tu nevari ietekmēt, bet maržu var – ar refinansēšanu.
- Apsver daļēju pirmstermiņa atmaksu. Mainīgās likmes kredītam kompensāciju par to prasīt nedrīkst.
Savu maksājumu ar dažādām likmēm vari aprēķināt kredīta kalkulatorā.
Ko EURIBOR kāpums nozīmē krājējiem
Augstākas ECB likmes parasti nozīmē arī augstākas noguldījumu likmes, lai gan bankas tās paaugstina lēnāk un nevienādi. Ja tev ir uzkrājumi, salīdzini krājkontu un termiņnoguldījumu piedāvājumus. Noguldījumi ir garantēti līdz 100 000 € katrā kredītiestādē.
Biežāk uzdotie jautājumi
Kur redzēt aktuālo EURIBOR?
EURIBOR katru darba dienu publicē Eiropas Naudas tirgus institūts (EMMI); vēsturiskās vērtības apkopo vairākas vietnes, piemēram, euribor-rates.eu. Tava kredīta pārrēķinā izmanto vērtību, kas noteikta līgumā paredzētajā datumā.
Vai banka drīkst paaugstināt pievienoto likmi, ja EURIBOR aug?
Pievienoto likmi nosaka līgums. EURIBOR izmaiņas ietekmē tikai bāzes likmi, nevis bankas maržu, ja vien līgumā nav paredzēts citādi.
Vai EURIBOR var kļūt negatīvs?
Vēsturiski tas ir bijis negatīvs (2015–2022). Kā tas ietekmē tavu likmi, nosaka līgums; daudzos līgumos negatīvu EURIBOR pielīdzina nullei.
Vai ir vērts gaidīt ar mājokļa kredītu, līdz EURIBOR kritīsies?
To neviens nevar droši paredzēt. Svarīgāk ir pārliecināties, ka maksājumu spēsi maksāt arī tad, ja likme būs par 1–2 procentpunktiem augstāka.
Avoti
- euribor-rates.eu: 6 mēnešu EURIBOR vēsture
- Eiropas Centrālā banka: monetārās politikas lēmumi, 30.04.2026.
- Eiropas Centrālā banka: monetārās politikas lēmumi, 10.09.2026.
- ifinanses.lv: Eiropas Centrālā banka palielina procentu likmes (2026)
- European Central Bank: Monetary policy decisions, 29.10.2026.
- LV portāls: Kas jāzina katram kredītņēmējam par savām tiesībām (2026)