Kredītu apvienošana: kad tā ietaupa un kā ietekmē kredītvēsturi
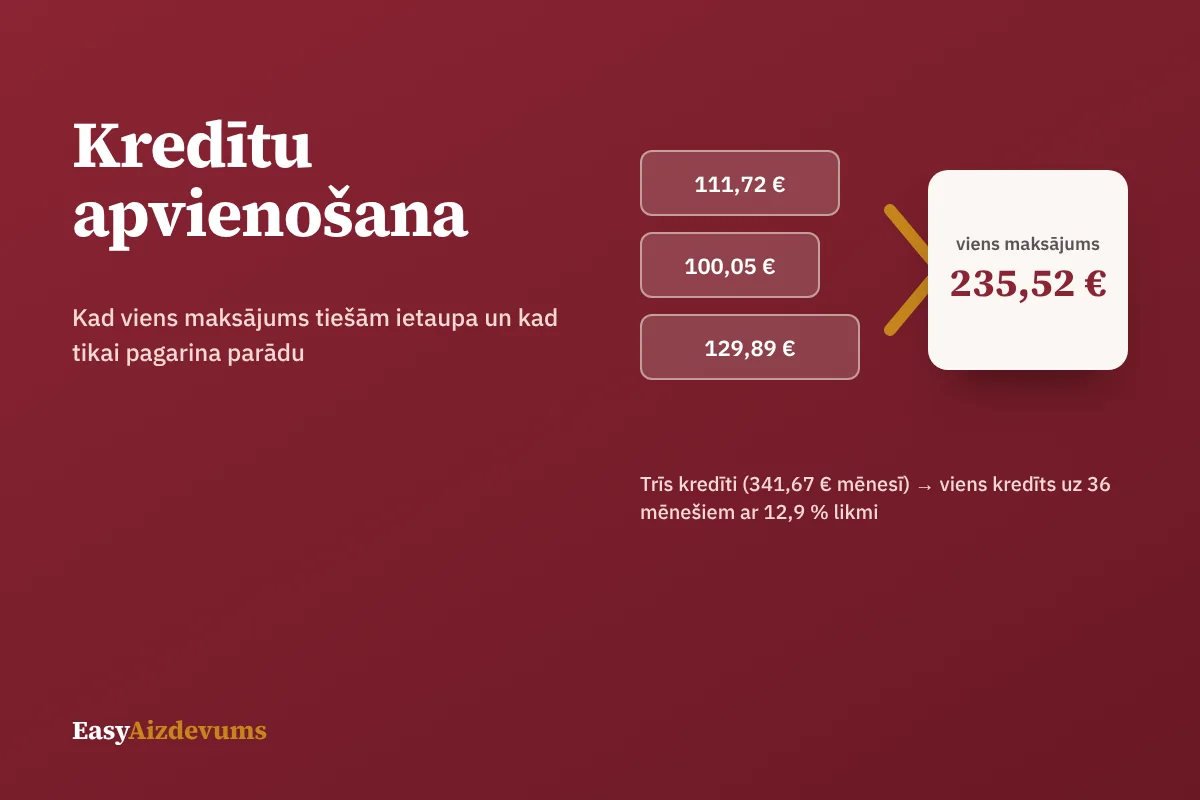
Vairāki kredīti nozīmē vairākus maksājumu datumus, vairākas likmes un lielāku iespēju kaut ko nokavēt. Kredītu apvienošana – vai refinansēšana – tos aizstāj ar vienu kredītu un vienu maksājumu. Tas var ietaupīt ievērojamu summu, bet var arī padarīt parādu dārgāku. Izšķirošais ir skaitļi.
Kā darbojas kredītu apvienošana
Tu saņem jaunu kredītu, ar kuru atmaksā esošos – patēriņa kredītus, kredītkartes vai līzingu. Pēc tam maksā tikai jaunajam kreditoram. Apvienošana ir izdevīga, ja jaunā kredīta likme un maksas ir zemākas par esošo kredītu vidējo cenu un termiņš netiek pārlieku pagarināts.
Piemērs: kad tā ietaupa un kad ne
Pašlaik tev ir trīs kredīti, kopā 7000 €:
- 2000 € ar 29,9 % likmi, atlikuši 24 mēneši – maksājums 111,72 €;
- 1500 € ar 24 % likmi, atlikuši 18 mēneši – maksājums 100,05 €;
- 3500 € ar 19,9 % likmi, atlikuši 36 mēneši – maksājums 129,89 €.
| Variants | Maksājums mēnesī | Kopā vēl samaksāsi | Rezultāts |
|---|---|---|---|
| Atstāt kā ir | 341,67 € | 9158,50 € | — |
| Apvienot: 7000 € uz 36 mēnešiem, 12,9 %, maksa 100 € | 235,52 € | 8578,74 € | ietaupījums 579,76 € |
| Apvienot: 7000 € uz 60 mēnešiem, 12,9 %, maksa 100 € | 158,91 € | 9634,80 € | pārmaksa 476,30 € |
Abos apvienošanas variantos maksājums ir mazāks, bet tikai pirmajā tu patiešām ietaupi. Otrajā maksājums samazinās tāpēc, ka parāds tiek izstiepts uz pieciem gadiem. Savu situāciju vari aprēķināt refinansēšanas kalkulatorā.
Kā apvienošana ietekmē kredītvēsturi
- Pozitīvi: mazāk aktīvu saistību, viens maksājuma datums un mazāka iespēja nokavēt. Laikā veikti maksājumi stiprina kredītvēsturi.
- Neitrāli: jauns kredīts nozīmē jaunu maksātspējas pārbaudi, un vecie kredīti pēc atmaksas reģistrā tiek atzīmēti kā izbeigti.
- Negatīvi: ja pēc apvienošanas atstāj atvērtas vecās kredītkartes un atkal tās izmanto, saistību kļūst vairāk nekā sākumā.
Apvienošana un augošas cenas
Kad cenas aug, fiksēti kredītu maksājumi aizņem lielāku daļu budžeta, pat ja ienākumi nemainās. Apvienošana ar mazāku maksājumu var atbrīvot vietu ikdienas izdevumiem, taču tikai tad, ja kopējā cena nepieaug. Ja jaunajam kredītam ir mainīga likme, atceries, ka EURIBOR kāpums palielinās arī maksājumu – 2026. gadā 6 mēnešu EURIBOR pieauga no aptuveni 2,15 % februārī līdz 3,0 % novembrī. Par likmes veida izvēli – rakstā Fiksētā vai mainīgā procentu likme.
Kam apvienošana der un kam ne
Der, ja tev ir vairāki dārgi kredīti, stabili ienākumi un nav nesenu kavējumu. Var neizdoties, ja kredītslodze jau ir liela: bankās visi kredītmaksājumi nedrīkst pārsniegt 40 % no neto ienākumiem, tāpēc banka var atteikt, un nebanku piedāvājums ar augstu likmi var nedot ietaupījumu. Nav risinājums, ja maksājumi neietilpst budžetā arī pēc apvienošanas – tad jārunā ar kreditoriem par grafika maiņu.
Kā izvērtēt piedāvājumu soli pa solim
- Uzraksti visus kredītus: atlikums, likme, atlikušais termiņš, maksājums.
- Noskaidro pirmstermiņa atmaksas izmaksas. Patēriņa kredītam kompensācija iespējama tikai fiksētas likmes periodā, ja 12 mēnešos atmaksātā summa pārsniedz 9960 €, un tā nevar pārsniegt 1 % no atmaksātās summas.
- Salīdzini kopā samaksājamo summu – tagad un pēc apvienošanas, ieskaitot jaunā kredīta maksas.
- Izvēlies termiņu, kas nav garāks par esošo, ja vien maksājums ir pa spēkam.
- Pēc apvienošanas slēdz vecos limitus un pārbaudi Kredītu reģistrā, ka vecie kredīti ir izbeigti.
Brīdinājumi
- Piedāvājums nodrošināt patēriņa kredītu apvienošanu ar savu mājokli samazina likmi, bet palielina risku – nemaksāšanas gadījumā tiek apdraudēts mājoklis.
- Esi uzmanīgs ar starpniekiem, kas prasa samaksu pirms kredīta izmaksas.
- Neņem jaunu kredītu, kamēr apvienotais nav atmaksāts, – citādi problēma atgriezīsies lielāka.
Biežāk uzdotie jautājumi
Vai var apvienot kredītus, ja ir kavējumi?
Tas ir grūtāk, jo kavējumi redzami kredītvēsturē, un banka var atteikt. Vispirms nokārto kavējumus vai runā ar esošajiem kreditoriem par risinājumu.
Vai apvienot var arī kredītkartes un līzingu?
Jā, apvienot var dažādas patērētāju kredītsaistības. Pēc tam kredītkaršu limitus vērts slēgt vai samazināt.
Vai apvienošana ir tas pats, kas refinansēšana?
Būtībā jā: refinansēšana ir esoša kredīta aizstāšana ar jaunu, bet apvienošana – vairāku kredītu aizstāšana ar vienu.
Vai pēc apvienošanas kredītvēsture uzlabosies uzreiz?
Nē, bet mazāk aktīvu saistību un laikā veikti maksājumi ar laiku uzlabo ainu. Vecie kavējumi glabājas likumā noteiktos termiņos.