Kur iesniegt sūdzību par kredīta devēju: soli pa solim (2026–2027)
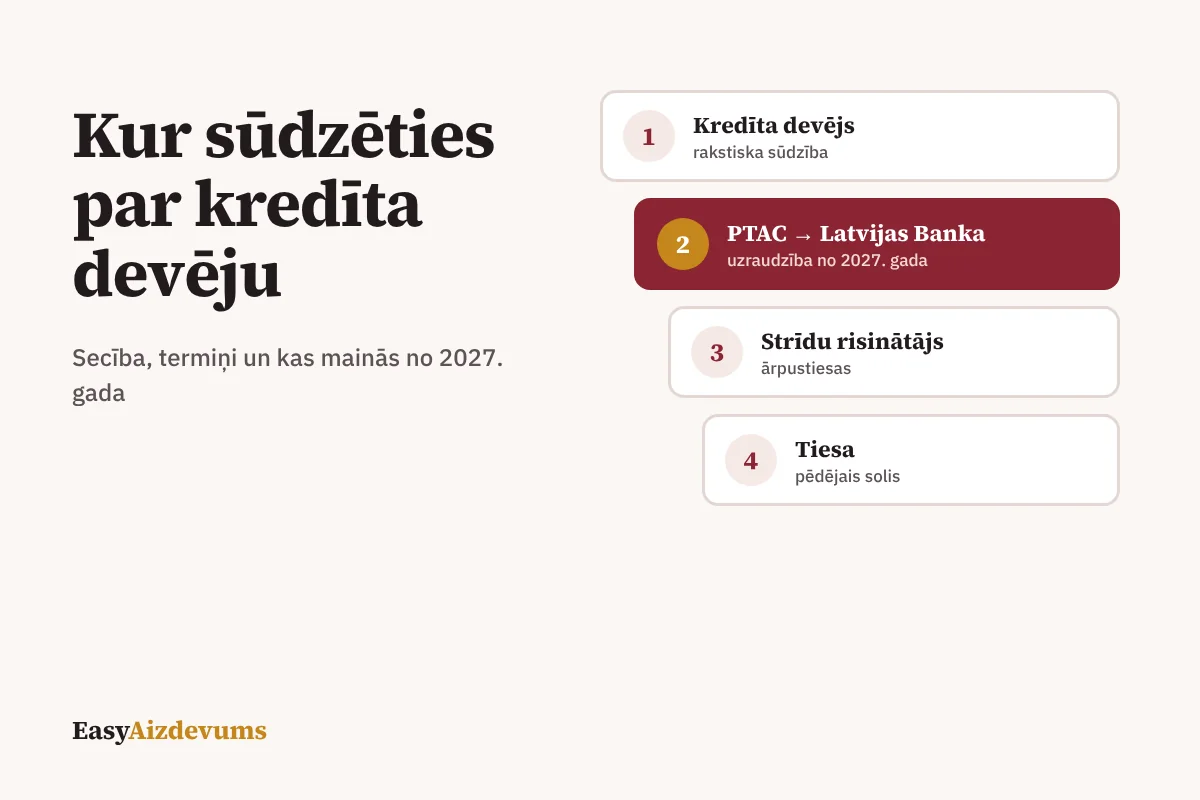
Nepamatota maksa, kļūda kredītvēsturē, agresīvs parāda piedzinējs vai atteikums ievērot pirmstermiņa atmaksas tiesības – šādās situācijās ir vērts sūdzēties. Svarīgi zināt, kur un kādā secībā, jo pareiza kārtība paātrina risinājumu. 2027. gadā sistēma mainās, tāpēc šeit – abas versijas.
1. solis: rakstiska sūdzība kredīta devējam
Gandrīz visās situācijās vispirms jāvēršas pie paša kredīta devēja. Iesniedz sūdzību rakstiski – internetbankā, e-pastā vai klientu portālā – un saglabā apliecinājumu par nosūtīšanu. Raksturo problēmu, pievieno pierādījumus un skaidri norādi, ko vēlies panākt.
Sūdzības struktūra
- Tavs vārds, uzvārds, kontaktinformācija un līguma numurs.
- Kas notika – datumi, summas, ar ko sazinājies.
- Kāpēc uzskati, ka tavas tiesības pārkāptas – piemēram, „mainīgās likmes kredītam kompensāciju par pirmstermiņa atmaksu prasīt nedrīkst”.
- Ko lūdz – atmaksāt summu, labot ierakstu, sniegt pamatojumu.
- Pielikumi – līgums, maksājumu apliecinājumi, sarakste.
Ja sūdzība ir par parāda piedzinēju, atceries: ja apstrīdi parādu vai tā apmēru, kreditoram vai piedzinējam tas rakstiski jāpamato un pēc pieprasījuma jāizsniedz dokumentu kopijas.
2. solis: uzraudzības iestāde
| Situācija | Līdz 2026. gada beigām | No 2027. gada 1. janvāra |
|---|---|---|
| Patērētāju kreditētāji – bankas un nebanku kreditētāji | PTAC | Latvijas Banka |
| Kredīta starpnieki | PTAC | Latvijas Banka |
| Atlikto maksājumu pakalpojumi | Latvijas Banka (no 20.11.2026.) | Latvijas Banka |
| Finanšu pakalpojumu reklāma un negodīga komercprakse | PTAC | Latvijas Banka |
Saeima uzraudzības nodošanu Latvijas Bankai apstiprināja 2026. gada 17. septembrī. Lielākā daļa grozījumu stājas spēkā 2027. gada 1. janvārī, un PTAC jau izsniegtās licences un reģistrācijas pārejas laikā paliek spēkā. Latvijas Banka izskatīs patērētāju sūdzības un palīdzēs strīdu risināšanā.
3. solis: ārpustiesas strīdu risināšana
- Patērētāju strīdu risināšanas komisija pie PTAC izskata strīdus starp patērētājiem un pakalpojumu sniedzējiem; Latvijā tā ir arī ES finanšu strīdu tīkla FIN-NET dalībniece, kas aptver arī aizdevumus. Vispirms jāmēģina strīdu atrisināt ar komersantu. Ja komersants labprātīgi neizpilda komisijas lēmumu 30 dienu laikā, PTAC to iekļauj „melnajā sarakstā”.
- Finanšu nozares asociācijas ombuds risina strīdus starp kredītiestādēm un to klientiem. 2025. gadā strīdu izskatīšana vidēji ilga ne vairāk kā divus mēnešus. Līzinga strīdi ombuda kompetencē nav.
Citas iestādes konkrētām situācijām
- Kļūda kredītvēsturē. Vispirms vērsies pie kreditora, kas ziņas iesniedza. Ja ziņas glabā nelikumīgi vai ilgāk par atļauto, var vērsties Datu valsts inspekcijā – tā, piemēram, atzinusi, ka 2011. gadā raduša parāda ziņu glabāšana līdz 2030. gadam neatbilst likumam. Sīkāk – rakstā Kā bez maksas pārbaudīt savu kredītvēsturi.
- Krāpniecība. Nekavējoties banka un Valsts policija (112). Skat. Kredītu krāpniecība: kā neuzķerties.
- Tiesa. Ja citi ceļi nedod rezultātu, strīdu var risināt tiesā. Piemēram, ja kredīts piešķirts bez pienācīgas maksātspējas izvērtēšanas un kredīta devējs atsakās likmi aizstāt ar likumisko, tev ir tiesības vērsties tiesā.
Biežākie sūdzību iemesli un tavs arguments
| Problēma | Uz ko atsaukties |
|---|---|
| Prasa kompensāciju par mainīgās likmes kredīta pirmstermiņa atmaksu | Mainīgās likmes kredītam kompensāciju prasīt nedrīkst |
| Kopējās izmaksas šķiet pārāk lielas | Patēriņa kredīta izmaksas nedrīkst pārsniegt 0,07 % no summas dienā |
| Atteica kredītu, bet nepaskaidroja | Tiesības uzzināt, kurās datubāzēs kredīta devējs ielūkojies |
| Lieli kavējuma un piedziņas izdevumi | Drīkst piemērot tikai samērīgas un objektīvi pamatotas izmaksas |
| Piešķirts kredīts, ko neesi prasījis | Kredītu bez pieprasījuma un skaidras piekrišanas piešķirt aizliegts |
| Kredīts piešķirts bez maksātspējas izvērtēšanas | Var prasīt tikai likumiskos procentus, bez līgumsodiem |
Pilns tiesību apkopojums – rakstā Patērētāja tiesības aizdevuma līgumā.
Padomi, kas palielina iespēju uzvarēt
- sazinies rakstiski – telefona sarunas grūti pierādīt;
- pievieno dokumentus, nevis tikai apraksti situāciju;
- norādi konkrētu prasību un termiņu atbildei;
- turpini maksāt neapstrīdēto daļu, lai neveidotos jauni kavējumi;
- saglabā visu saraksti līdz strīda beigām.
Biežāk uzdotie jautājumi
Vai sūdzība PTAC vai Latvijas Bankā ir bez maksas?
Iesniegums uzraudzības iestādei ir bez maksas. Ārpustiesas strīdu risinātāju nosacījumus pārbaudi to vietnēs pirms pieteikšanās.
Ko darīt ar sūdzību, kas iesniegta PTAC 2026. gada beigās?
No 2027. gada patērētāju tiesību uzraudzība finanšu pakalpojumos pakāpeniski pāriet Latvijas Bankai. Ja neesi saņēmis atbildi, sazinies ar PTAC un noskaidro, kura iestāde turpinās izskatīt tavu jautājumu.
Vai var sūdzēties anonīmi?
Par savu konkrēto strīdu – nē, jo iestādei jāsazinās ar tevi un kredīta devēju par tavu līgumu. Informāciju par vispārēju pārkāpumu, piemēram, maldinošu reklāmu, var sniegt arī bez personiska strīda.
Vai sūdzība ietekmēs manu kredītvēsturi?
Nē. Sūdzības iesniegšana ir tavas tiesības un kredītvēsturē netiek atspoguļota.
Avoti
- LV portāls: Saeima finanšu pakalpojumu patērētāju tiesību uzraudzību nodod Latvijas Bankai (2026)
- Grozījumi Patērētāju tiesību aizsardzības likumā (pieņemti 17.09.2026.)
- Latvijas Vēstnesis: Grozījumi Patērētāju tiesību aizsardzības likumā (pieņemti 20.08.2026.)
- LV portāls: Kas ir Patērētāju strīdu risināšanas komisija un kādus strīdus tā izskata (2023)
- Eiropas Komisija: FIN-NET dalībnieki Latvijā
- Finanšu nozares asociācija: Asociācijas ombuda pārskats par 2025. gadu
- LV portāls: Par saziņu ar parāda piedzinējiem (2025)
- LV portāls: Cik ilgi kredītinformācijas biroji glabā ziņas par parādu (2025)
- LV portāls: Kas jāzina katram kredītņēmējam par savām tiesībām (2026)