Kas notiek, ja nespēj atmaksāt aizdevumu laikā, un kā rīkoties
Darba zaudēšana, slimība vai negaidīti izdevumi var padarīt kredīta maksājumu neiespējamu. Šādā situācijā vissliktākais, ko var darīt, ir neko nedarīt. Šajā rakstā – kas notiek pēc kavējuma, kādas ir tavas tiesības un kādas izejas pastāv.
Pirms kavējuma: rīkojies uzreiz
Ja redzi, ka nākamo maksājumu nevarēsi veikt, sazinies ar kredīta devēju pirms termiņa. Iespējamie risinājumi:
- maksājuma atlikšana uz dažiem mēnešiem;
- termiņa pagarināšana, lai samazinātu ikmēneša maksājumu;
- maksājumu grafika maiņa, piemēram, uz laiku tikai procentu maksājumi;
- refinansēšana vai vairāku kredītu apvienošana, ja tas samazina kopējās izmaksas.
ES Patērētāju kreditēšanas direktīva, ko piemēro no 2026. gada 20. novembra, prasa, lai kredīta devēji pirms piedziņas, kur tas ir piemēroti, piedāvātu saprātīgus iecietības pasākumus. Arī Saeimas Tautsaimniecības komisijā 2026. gada jūlijā atbalstītie Patērētāju tiesību aizsardzības likuma grozījumi paredz, ka pirms parāda piedziņas jācenšas rast saudzīgāki risinājumi un jāinformē par parādu konsultāciju iespējām. Raksti kredīta devējam rakstiski, izskaidro situāciju un piedāvā reālu summu, ko spēj maksāt.
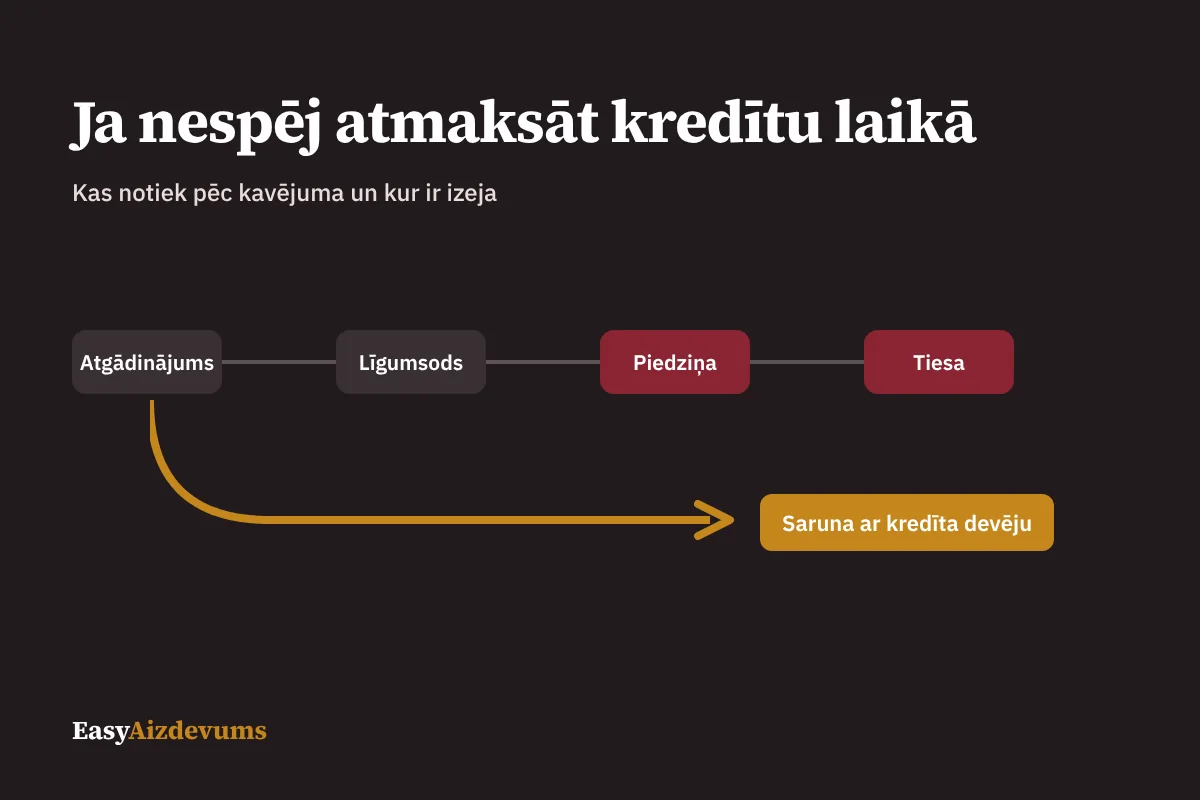
Kas notiek pēc kavējuma: laika līnija
- Atgādinājums – e-pastā, SMS vai vēstulē.
- Līgumsods vai nokavējuma procenti atbilstoši līgumam. 2026. gada 20. augustā pieņemtie grozījumi nosaka, ka par kavējumu un ārpustiesas parāda atgūšanu drīkst piemērot tikai samērīgas un objektīvi pamatotas faktiskās izmaksas.
- Ziņas Kredītu reģistrā un kredītinformācijas birojos. Pirms ziņu par saistību pārkāpumu iekļaušanas Kredītu reģistrā kreditoram par to jāinformē klients. Reģistrā ziņas glabājas 5 gadus pēc pārkāpuma novēršanas.
- Līguma izbeigšana – ilgstoša kavējuma gadījumā kredīta devējs var pieprasīt visu atlikušo summu uzreiz atbilstoši līgumam un likumam.
- Ārpustiesas parāda atgūšana – parādu var nodot piedziņas uzņēmumam.
- Tiesa un tiesu izpildītājs – ja vienošanās netiek panākta, kreditors var vērsties tiesā, un piedziņu var vērst uz ienākumiem un mantu.
Kā kavējums ietekmē kredītvēsturi, skaidrots rakstā Vai viens kavēts maksājums ietekmē kredītreitingu.
Tavas tiesības saskarsmē ar parāda piedzinēju
- Pamatojums. Ja apstrīdi parādu vai tā apmēru, kreditoram vai parāda atgūšanas pakalpojuma sniedzējam tas rakstiski jāpamato un pēc pieprasījuma jāizsniedz dokumentu kopijas.
- Atbilde uz tavu priekšlikumu. Ja piedāvā atmaksas grafiku, tev jāsaņem atbilde.
- Saziņas kanāli. Ja likumā nav noteikts citādi, saziņai izmanto līgumā norādītos kanālus un kontaktinformāciju.
- Iebildumi saglabājas arī tad, ja parāds nodots citam kreditoram.
Nekad nemaksā uz kontu, par kura piederību neesi pārliecināts, – arī parāda piedziņa tiek izmantota krāpnieciskās shēmās.
Ja kredīts piešķirts, neizvērtējot maksātspēju
Ja kredīta devējs nav pienācīgi izvērtējis tavu spēju atmaksāt kredītu, tas var prasīt tikai likumiskos procentus un nevar piemērot līgumsodus par kavējumu. Ja kredīts tev radījis finansiālas grūtības, vari pieprasīt līgumā noteikto likmi aizstāt ar likumisko – 6 % gadā –, bet atteikuma gadījumā vērsties tiesā.
Kuri maksājumi vispirms
Ja naudas nepietiek visam, prioritāte ir saistības ar vissmagākajām sekām: mājoklis (īre vai mājokļa kredīts), komunālie maksājumi un kredīti ar nodrošinājumu. Ar pārējiem kreditoriem runā un vienojies par grafiku. Neņem jaunu dārgu kredītu, lai samaksātu veco, – tas parasti tikai atliek un palielina problēmu.
Ja parādu ir pārāk daudz: divas likumīgas izejas
| Atbrīvošana no parādsaistībām | Fiziskās personas maksātnespēja | |
|---|---|---|
| Parādu apmērs | Ne vairāk par 5000 € | Vismaz 5000 € |
| Kur sākt | Pie zvērināta notāra | Rajona (pilsētas) tiesā pēc deklarētās dzīvesvietas |
| Galvenie nosacījumi | Zemi ienākumi (vidēji ne vairāk par 1,5 minimālajām algām pēdējos 12 mēnešos), nav ķīlas vai hipotēkas kreditoru, kā arī papildu sociālie kritēriji | Pilngadība, pēdējos 6 mēnešus Latvijas nodokļu maksātājs |
Atbrīvošanas nosacījumi norādīti pēc 2025. gada grozījumiem; pirms pieteikšanās pārbaudi aktuālās prasības.
Maksātnespēja nav viegls ceļš: ziņas par to, ka kredīts dzēsts maksātnespējas procesā, kredītvēsturē glabājas 10 gadus. Ja kredītam bija galvinieks, piedziņa var tikt vērsta pret viņu, un galvinieka kredītvēsturē saistības paliek atvērtas.
Soli pa solim: rīcības plāns
- Saraksti visus parādus: kreditors, atlikums, maksājums, kavējums.
- Sastādi reālu budžetu – cik vari maksāt mēnesī.
- Raksti katram kreditoram ar konkrētu priekšlikumu.
- Saglabā visu saraksti un maksājumu apliecinājumus.
- Pārbaudi savus datus Kredītu reģistrā un kredītinformācijas birojā.
- Ja kreditors pārkāpj tavas tiesības, iesniedz sūdzību.
Biežāk uzdotie jautājumi
Vai kredīta devējs var uzreiz prasīt visu summu?
Pēc viena kavējuma parasti nē; līguma izbeigšanas nosacījumi ir noteikti līgumā un likumā. Tomēr ilgstošs kavējums var novest pie prasības samaksāt visu atlikušo summu.
Vai par parādu var sodīt kriminālā kārtībā?
Nespēja samaksāt kredītu pati par sevi nav noziegums – tas ir civiltiesisks strīds. Atšķirīgi ir, ja kredīts saņemts ar viltu, piemēram, ar nepatiesu informāciju.
Vai galvinieks atbild, ja es nemaksāju?
Jā. Galvinieks atbild par tavu parādu, un kreditors var vērsties pie viņa, ja tu nemaksā. Tas ietekmē arī galvinieka kredītvēsturi.
Cik ilgi parāds būs redzams kredītvēsturē?
Kredītu reģistrā ziņas par pārkāpumu glabājas 5 gadus pēc tā novēršanas, kredītinformācijas birojos nesamaksāts parāds – līdz 10 gadiem no pirmās kavējuma dienas. Sīkāk – rakstā Cik ilgi negatīvs ieraksts paliek kredītvēsturē.
Avoti
- Direktīva (ES) 2023/2225 par patērētāju kredītlīgumiem
- LV portāls: Tautsaimniecības komisija atbalsta izmaiņas patērētāju aizsardzībai kreditēšanas jomā (2026)
- Latvijas Vēstnesis: Grozījumi Patērētāju tiesību aizsardzības likumā (pieņemti 20.08.2026.)
- Kredītu reģistra likums
- LV portāls: Par saziņu ar parāda piedzinējiem (2025)
- LV portāls: Kas jāzina katram kredītņēmējam par savām tiesībām (2026)
- LV portāls: Atcelts patērētāju kreditēšanas reklāmu aizliegums un citas izmaiņas likumā (2026)
- LV portāls: Ja parādsaistību apmērs ir virs 5000 eiro, var uzsākt fiziskās personas maksātnespējas procesu (2026)
- LV portāls: Paplašināts fizisko personu loks, kuras var tikt atbrīvotas no parādsaistībām līdz 5000 eiro (2025)
- LV portāls: Kā fiziskās personas maksātnespējas process ietekmē kredītvēsturi (2025)